

Distributional convergence, also called convergence in distribution or convergence in law, of a sequence of real-valued random
variables  to a random variable
 means that
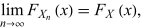 |
at every  at which the distribution function
 is continuous. It is denoted
 .
Only the individual probability distributions matter, so the random variables may be defined on different probability spaces. In contrast, comparison with a random limit in probabilistic convergence uses random variables on a common probability space (Massachusetts Institute of Technology 2018, pp. 3-4).
Convergence in probability implies convergence in distribution. The converse does not hold in general, although it does hold when
 is a constant. Convergence in distribution is also called
weak convergence of probability distributions,
a usage distinct from weak convergence in an
inner product space.
