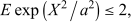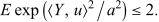TOPICS
Search

Subgaussian Random Variable


A subgaussian random variable is a real random variable X whose tail probabilities decay at least as fast as a Gaussian, up to rescaling. One equivalent convention requires some a>0 such that

 Eexp(X^2/a^2)<=2,

where E denotes expectation value. Markov's inequality then gives P(|X|>=t)<=2e^(-t^2/a^2) for t>=0. The parameter a depends on the chosen normalization.
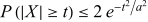
A centered random vector Y in R^n is linearly a-subgaussian in this convention when every unit vector u satisfies

 Eexp(<Y,u>^2/a^2)<=2.

This bounds all scalar projections using the same a.


See also

Logarithmic Sobolev Inequality, Logarithmically Concave Distribution, Normal Distribution, Random Variable

Explore with Wolfram|Alpha

References

Vershynin, R. High-Dimensional Probability: An Introduction with Applications in Data Science, 2nd ed. Cambridge, England: Cambridge University Press, 2026. https://doi.org/10.1017/9781009490672.

Cite this as:

Weisstein, Eric W. "Subgaussian Random Variable." From MathWorld--A Wolfram Resource. https://mathworld.wolfram.com/SubgaussianRandomVariable.html

Subject classifications