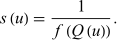TOPICS
Search

Sparsity Function


The sparsity function, also called the quantile density function, is the derivative of a quantile function Q(u),

 s(u)=Q^'(u),

where 0<u<1 and the derivative exists (Jones 1992, pp. 721-722; NIST 1996, p. 8-1). If the distribution function F has a continuous probability density function f that is positive at Q(u), then

 s(u)=1/(f(Q(u))).

This follows by differentiating F(Q(u))=u. The reciprocal-density identity does not apply to a probability mass function of a discrete distribution.


See also

Probability Density Function, Quantile Function

Explore with Wolfram|Alpha

References

Jones, M. C. "Estimating Densities, Quantiles, Quantile Densities and Density Quantiles." Ann. Inst. Statist. Math. 44, 721-727, 1992. https://doi.org/10.1007/BF00053400.National Institute of Standards and Technology. "Probability Library Functions." Ch. 8 in DATAPLOT Reference Manual, Vol. 2. Sep. 11, 1996. https://www.itl.nist.gov/div898/software/dataplot/refman2/ch8/intro.pdf.

Cite this as:

Weisstein, Eric W. "Sparsity Function." From MathWorld--A Wolfram Resource. https://mathworld.wolfram.com/SparsityFunction.html

Subject classifications